El cost d’oportunitat
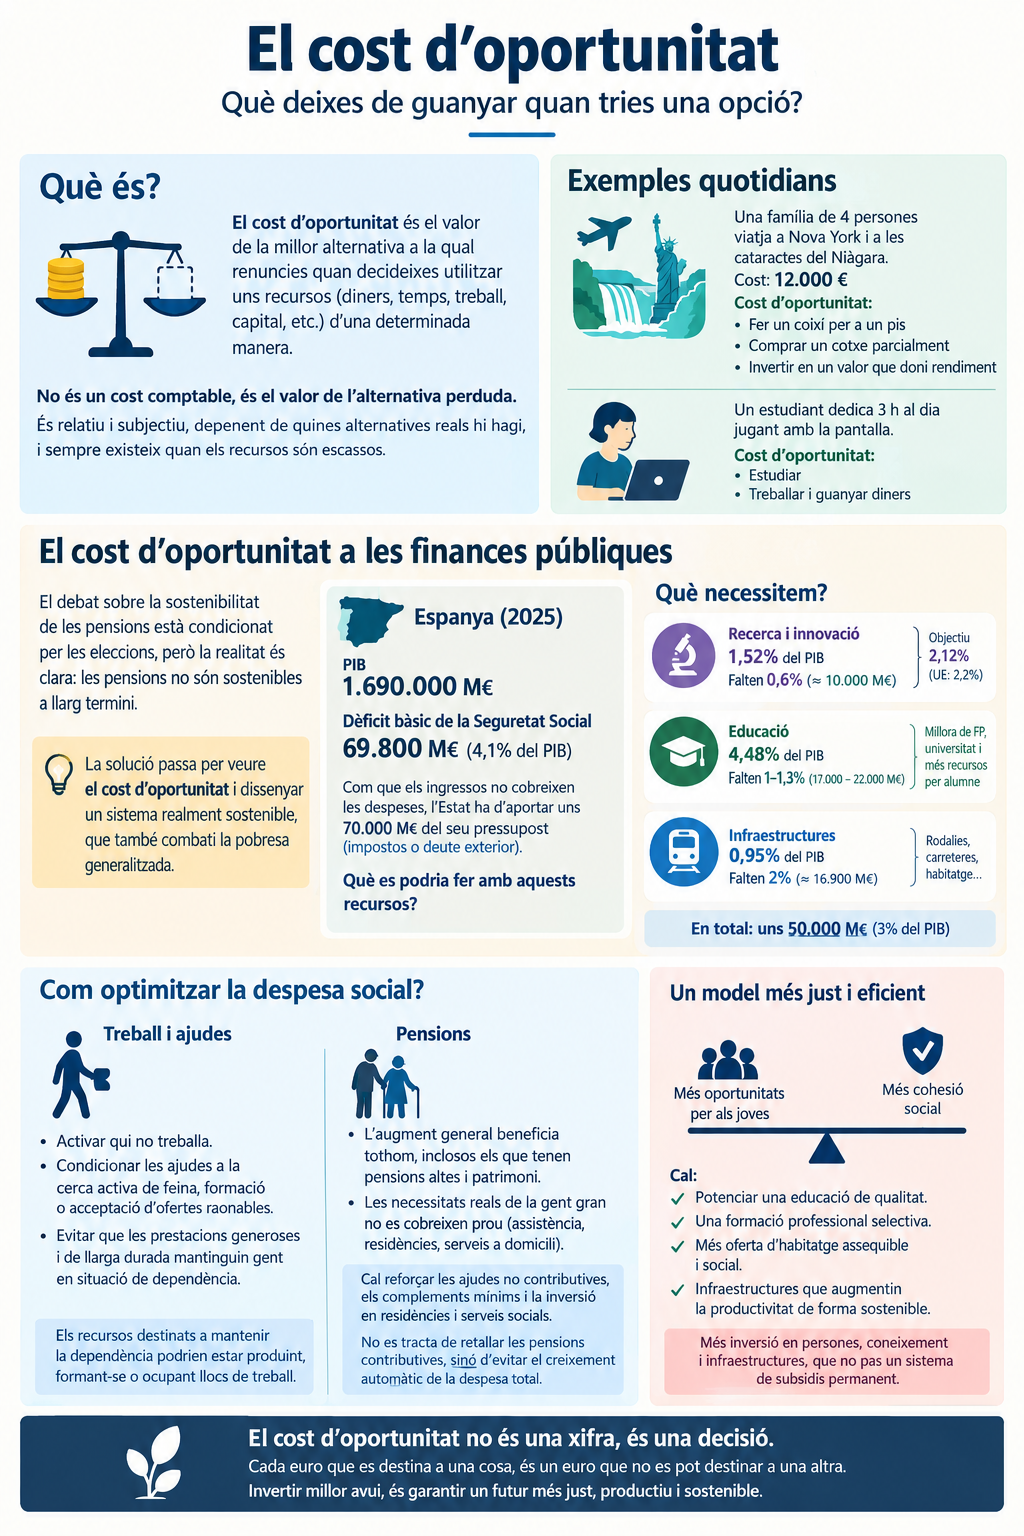
A economia es defineix el cost d’oportunitat com el valor de la millor alternativa a la qual renuncies quan decideixes utilitzar uns recursos, que poden ser diners, temps, treball, capital o altres coses, d’una determinada manera. No és un cost comptable, és el valor de l’alternativa perduda, és relatiu i subjectiu, depenent de quines alternatives reals hi hagi, i sempre existeix quan els recursos són escassos.
Per exemple, una família de 4 persones que decideix anar a Nova York i a veure les cataractes del Niàgara, pot tenir un cost de 12.000 euros. El cost d’oportunitat podria ser fer un coixí per a fer una entrada a la compra d’un pis, comprar un cotxe parcialment, o invertir aquesta quantitat en un valor que doni rendiment per al futur. Si un estudiant dedica 3 hores al dia jugant amb la pantalla, el cost d’oportunitat podria ser haver estudiat durant aquell temps o treballat en alguna tasca per guanyar diners. El mateix concepte s’aplica a les finances públiques.
Aquests dies el debat està en si les pensions son sostenibles o no. És un debat falsejat per les eleccions. Les pensions son sostenibles uns anys, però no a llarg termini. Això ho sap tothom. Per això la solució passa per veure el cost d’oportunitat, mirant de trobar una solució que les faci realment sostenibles a llarg termini i, de pas, resoldre el problema de pobresa generalitzada que s’està estenent a la societat espanyola.
Espanya té un PIB de 1.690.000 milions i el dèficit bàsic de la Seguretat social és d’uns 69.800 milions, un 4,1% del PIB. Això vol dir que, com que els ingressos de la Seguretat social no cobreixen les despeses, l’estat ha d’aportar del seu pressupost via impostos o anant a cercar deute exterior, uns 70.000 milions. La pregunta avui és: què es podria fer amb aquests recursos que marxen dels pressupostos per cobrir el forat de la Seguretat Social?
La despesa d’Espanya en recerca i innovació és del 1,52%, quan l’objectiu de l’Estratègia Espanyola de Ciència, Tecnologia i Innovació és del 2,12% del PIB i quan a Europa és del 2,2%. La diferència per arribar a l’objectiu és del 0,6%, uns 10.000 milions.
En educació, el total que es destina actualment a aquest apartat és el 4.48% del PIB, uns 71.349 milions. Aquí la diferència, des d’on som a on hauríem d’estar, és del 1 a 1,3% del PIB, de 17.000 a 22.000 milions d’euros en millora de formació professional i universitària i amb més recursos per alumne en primària i secundària.
En infraestructures, la inversió pública el 2025 va ser de 16.114 milions, un 0,95% del PIB, quan la resta de països d’Europa inverteixen el 2% del PIB. El gap aquí és de 16.900 milions d’euros. No us he d’explicar res sobre el caos de rodalies, sobre les carreteres, ni sobre l’habitatge.
En total hem citat el 3% del PIB, uns 50.000 milions, que podrien ser el cost d’oportunitat que tindria abaixar el dèficit de la Seguretat Social del 4,1% al 1,1%. Com es pot fer per abaixar el cost de la Seguretat Social? No es tracta d’eliminar les polítiques socials, sinó d’optimitzar-les. No s’ha de pensar en no protegir la gent vulnerable, sinó en com es dissenya el sistema perquè no generi efectes perversos sobre els incentius, la productivitat i les oportunitats de les generacions joves. Una acció és la d’activar la gent que no treballa, condicionar les ajudes a la cerca activa de feina, formació o acceptació d’ofertes raonables. Quan les prestacions son generoses i de llarga durada, una part dels beneficiaris redueixen l’esforç de cerca de feina. Aquí el cost d’oportunitat és real, els recursos destinats a mantenir gent en situació de dependència de l’ajuda, podrien estar produint, formant-se o cobrint llocs de treball vacants. Cal trobar el sistema perquè el treball o la formació sigui sempre més atractiu que la inactivitat subsidiada.
Una cosa semblant passa amb les pensions. L’augment general de les pensions beneficia a tothom per igual, inclosos els que tenen pensions altes i patrimoni. En canvi les necessitats reals de la gent gran no es cobreixen com cal: una part important de la població d’edat necessita assistència, residències i serveis a domicili, mentre que una altra part te pensions i estalvis suficients. Una alternativa seria reforçar les ajudes no contributives i els complements mínims, invertir en més residències, atenció domiciliària i serveis socials… Això no vol dir retallar les pensions contributives de qui ha cotitzat, sinó evitar que el creixement automàtic de la despesa total continuï absorbint 4 punts de PIB que es podrien destinar a altres coses.
El model actual desincentiva l’esforç en alguns col·lectius, tant en edat laboral com en la percepció de justícia intergeneracional. Pressiona els joves amb més impostos i menys inversió pública en educació, habitatge i infraestructures, justament quan formen famílies i necessiten oportunitats. La desigualtat no es resol només amb transferències, és molt millor potenciar una educació de qualitat, la formació professional selectiva, un mercat d’habitatge amb més oferta (habitatge social o assequible) i infraestructures que facilitin la productivitat de forma més sostenible que un sistema de subsidis permanent.
Fa mesos que observem com la gent mostra la seva frustració al carrer. Cal fer entendre que la clau és la creació d’oportunitats i menys redistribució permanent. Crear oportunitats permet que el ciutadà pugui definir un objectiu vital i tingui esperança. No cal que els jubilats anem a fer la volta al món, cal que els nostres nets puguin desenvolupar un model de societat que no col·lapsi. Menys populisme i més cost d’oportunitat.